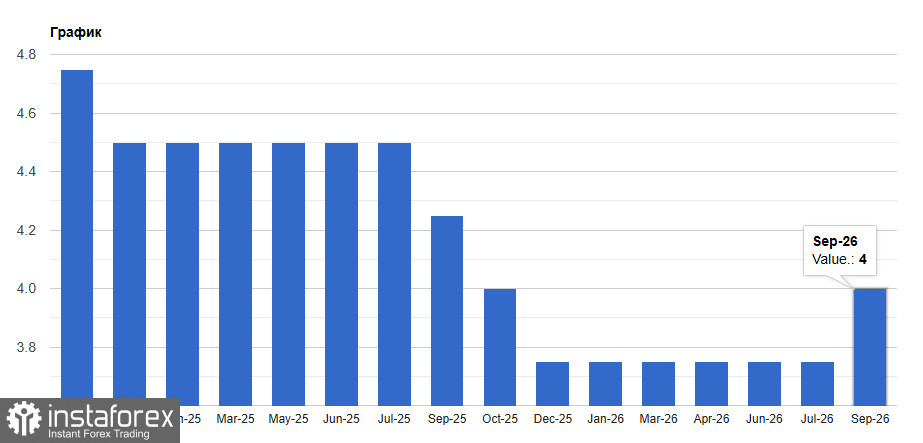
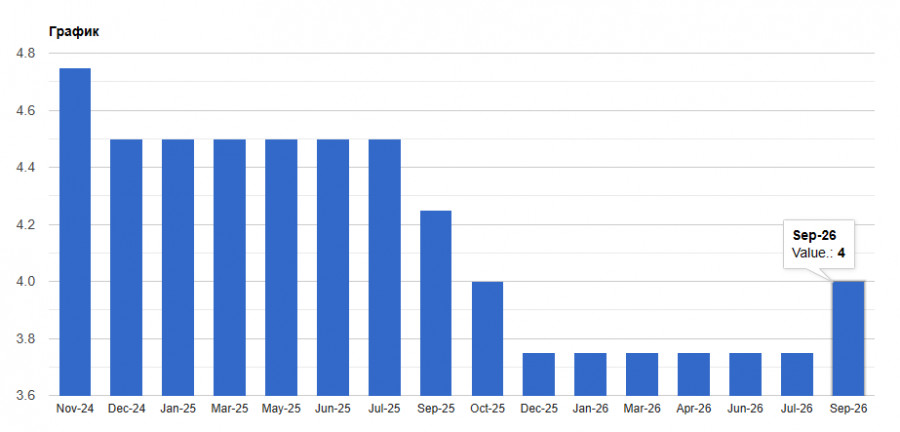
La Federal Reserve devrait maintenir ses taux aujourd’hui malgré une inflation de septembre plus forte que prévu. Les marchés évaluent la probabilité d’une hausse lors de cette réunion à moins de 10 %, tandis qu’un relèvement en décembre est déjà intégré dans les cours. Le rendement des Treasuries à 10 ans demeure au-dessus de 5 %, et l’indice du dollar est en hausse pour la quatrième séance consécutive, ce qui suggère que les traders se préparent à une Fed au ton restrictif.
La pause est logique mais difficile à justifier. Le mois dernier, le comité a voté à l’unanimité en faveur d’une hausse des taux pour freiner la hausse des prix, et ses projections intégraient alors une nouvelle étape cette année. Les données publiées depuis n’ont fait que renforcer ces inquiétudes : en septembre, l’indice des prix à la consommation (CPI) a accéléré à 3,7 % en glissement annuel, l’inflation sous-jacente dépassant les attentes ; les prix à la production ont bondi de 1,3 % sur un mois et de 6,3 % sur un an, contre 5,6 % en août — leur hausse la plus rapide depuis plus de quatre ans, une large part étant liée à l’énergie. Le coût élevé de l’énergie empêche l’inflation de se détendre.
Cependant, certains responsables ont appelé à la prudence. Le vice‑président Philip Jefferson et le président de la Fed de New York John Williams ont déclaré il y a environ un mois que la Fed disposait de temps pour évaluer la situation économique avant une nouvelle hausse. Le gouverneur Christopher Waller a ensuite ajouté que le calendrier restait flexible et qu’il n’était pas nécessaire de relever les taux à chaque réunion. Ce groupe a façonné les anticipations de marché en faveur d’une pause, de sorte que la décision d’aujourd’hui ne devrait pas surprendre les investisseurs.
L’intrigue réside dans le vote. En juillet, trois présidents de Réserve fédérale régionale ont exprimé leur désaccord et plaidé pour une hausse de 25 points de base lorsque la Fed avait marqué une pause. Ils pourraient réitérer aujourd’hui. Beth Hammack, de Cleveland, avertit que la répétition des chocs d’offre risque d’ancrer des anticipations d’inflation chez les entreprises et les ménages, rendant la désinflation plus difficile. Neel Kashkari estime que la mission de la Fed est de maîtriser l’inflation après cinq années de chocs d’offre. Lorie Logan, de Dallas, a défendu ce mois‑ci de nouvelles hausses, tout en soulignant que la hausse des rendements pourrait ralentir l’économie.
La conférence de presse sera décisive. Kevin Warsh refuse systématiquement de donner des indications explicites, déclarant lors des réunions du FMI à Bangkok qu’il ne prédétermine pas les résultats des réunions : « C’est un nouveau chapitre pour la Fed, et nous ne faisons plus cela. » La conférence de presse de septembre a été sensiblement plus courte, et Warsh a mis en place un groupe de travail chargé de revoir le format des conférences et la communication.
Pour les marchés, cela implique plusieurs enseignements. Une pause sans langage restrictif affaiblirait le dollar, soutiendrait l’or et offrirait un répit aux valeurs de l’IA — ce qui s’est produit aujourd’hui en Asie. Un ton plus restrictif, en revanche, renforcerait le dollar, pèserait sur l’or et les devises de la zone euro, et accentuerait la pression sur les obligations. Il faut noter que le pétrole proche de 115 $/baril et les craintes d’actions militaires après les élections de mi‑mandat donnent à la Fed des raisons de rester prudente.
Je m’attends à ce que la Fed maintienne ses taux mais adopte un ton restrictif, tout en faisant face possiblement à plusieurs votes dissidents. Warsh est peu susceptible de promettre explicitement une action en décembre, mais il confirmera sa détermination à agir si l’inflation ne se modère pas. Dans ce cas, le dollar conservera son avantage et les rendements resteront élevés. Si le ton est plus conciliant que prévu, un repli du dollar et un rebond de l’or sont possibles, même si je ne miserais pas sur un mouvement durable.
Configuration technique de l’EUR/USD
Les acheteurs doivent reconquérir 1,1140. Ce n’est qu’à cette condition qu’un test de 1,1155 puis de 1,1180 serait envisageable, mais y parvenir sans le soutien des gros intervenants sera difficile. À la baisse, il ne faut s’attendre à des achats significatifs qu’à proximité de 1,1115 ; si ce niveau cède, il faudra attendre un nouveau plus bas autour de 1,1090 ou envisager des positions longues à partir de 1,1050.
Configuration technique de la GBP/USD
Les acheteurs de livre doivent franchir la résistance à 1,3300 pour viser 1,3330, au‑delà duquel la progression deviendrait plus difficile. L’objectif plus lointain se situe à 1,3360. À la baisse, les vendeurs tenteront de s’emparer de 1,3265 ; une cassure de ce niveau pénaliserait les acheteurs et enverrait la paire GBP/USD vers 1,3230, avec un potentiel d’extension jusqu’à 1,3200.