Anthropic IPO: Uoll-strit optimizmini qaytarishga urinmoqda
Hafta AQSh fond bozorlarida ishonchli o‘sish bilan boshlandi. Keng qamrovli S&P 500 indeksi 0,7% ga ko‘tarildi, texnologiya ulushi yuqori bo‘lgan Nasdaq Composite 1,1% oshdi, ko‘rsatkich aksiyalarni o‘z ichiga olgan Dow Jones esa 146 punktga o‘sdi. Mahalliy tiklanishning asosiy turtkisi sun’iy intellekt bilan bog‘liq emitentlar bo‘yicha qayta faollashgan xaridlar bo‘ldi: ishlab chiquvchi Anthropic rasmiy ravishda birlamchi ommaviy taklif (IPO) o‘tkazish uchun ariza topshirdi.
Anthropic listingi murakkab bazaviy AI modellarini yaratishga to‘liq ixtisoslashgan kompaniyaga chakana va institutsional investorlar qanchalik qiziqish bildirayotganini tekshiradigan ilk yirik sinov bo‘ladi. Taklif doirasida ayrim amaldagi aksiyadorlar ulushlarining bir qismini sotishni rejalashtirmoqda, bu esa yaqinda kuzatilgan sotuvlarga qaramay, sektorga bo‘lgan real bozor talabini baholashga yordam beradi. Ushbu xabar yarimo‘tkazgichlar segmentida ralliga turtki berdi:
- Nvidia aksiyalari 2,4% ga ko‘tarildi
- Micron 3,0% qo‘shdi
- AMD 2,8% sakradi
Yirik kompaniyalar orasida Tesla alohida kuchlilik ko‘rsatdi: Barclays reytingni Equal Weight darajasidan Overweight darajasiga oshirgach, aksiyalar 5,2% ga oshdi. Shu bilan birga, Meta aksiyalari 1,9% ga pasaydi — investorlarni kompaniyaning AI kapital xarajatlarini moliyalashtirish uchun qo‘shimcha aksiyalar chiqarish yo‘li bilan 95 mlrd dollargacha mablag‘ jalb qilish rejasi bezovta qildi. Texnologiya kompaniyalari aksiyalari savdosi bo‘yicha hisobotlar arafasida asabiy kayfiyat hukm surdi: Alphabet 1,1% yo‘qotdi, Amazon 0,4% pasaydi, Microsoft esa savdoni 1,5% o‘sish bilan yakunladi.
Kontsentratsiya xavfi
S&P 500 daromadlaridagi o‘sishning uchdan bir qismi ikki emitent zimmasiga tushmoqda, mahalliy o‘sish esa indeksning asosiy tuzilmaviy muammolarini bartaraf etmaydi. AQSh fond bozori ikki yo‘nalishdan kuchayib borayotgan bosimga duch kelmoqda:
- Investorlar ulkan AI-infratuzilma xarajatlarining rentabelligini savol ostiga qo‘ymoqda
- Yaqin Sharqdagi keskinlik energiya inflyatsiyasini kuchaytirmoqda
Hozirgacha Uoll-strit rallisi uchinchi chorak korporativ daromadlari bo‘yicha optimistik prognozlarga tayanib kelayotgan edi. Biroq chuqurroq tahlil S&P 500 indeksidagi xavfli zaiflikni ko‘rsatadi — kutilayotgan daromadlarning juda tor emitentlar guruhida haddan tashqari kontsentratsiyasi. Uoll-strit tahlilchilarining hisob-kitoblariga ko‘ra, S&P 500 kompaniyalarining uchinchi chorakdagi yig‘ma daromadlari 30% ga o‘sishi kutilmoqda. Ushbu o‘sishning uchdan bir qismidan ko‘prog‘i atigi ikki kompaniya — Nvidia va Micron hissasiga to‘g‘ri keladi. Tanlov doirasini eng yirik o‘nta korporatsiyaga (jumladan Broadcom va Meta Platforms) kengaytirish shuni ko‘rsatadiki, aynan ular etalon indeks bo‘yicha prognoz qilinayotgan daromad o‘sishining uchdan ikki qismini ta’minlamoqda.
Texnologiyadan tashqaridagi sezilarli hissa asosan uglevodorod narxlarining o‘sishidan bevosita foyda olayotgan neft-gaz gigantlari tomonidan qo‘shilmoqda. Qolgan 490 ta S&P emitentining moliyaviy ko‘rsatkichlari ancha kamtar sur’atlarda — o‘rtacha 10% atrofida o‘smoqda. Beshinchi uzluksiz yiliga kirayotgan boqiy bozor uchun bu munosib ko‘rsatkich, ammo ayni paytda, agar yetakchilar muvaffaqiyatsizlikka uchrasa, indeksning umumiy poydevori qanchalik zaiflashib borayotganini ham ko‘rsatadi.
Foiz stavkalari sinovi
Investorlar yirik texnologik kompaniyalar super-daromadlari cheksiz eksponent tarzda o‘sishi mumkin emasligini yaxshi anglab turishibdi. AI infratuzilma loyihalari tobora ko‘proq qarz mablag‘lariga tayanmoqda. Bunday sharoitda doimiy yuqori darajadagi AQSh G‘aznachilik obligatsiyalari rentabelligi marjani bevosita qisqartirmoqda — qarz bo‘yicha foiz xarajatlari oshadi, sof korporativ daromad qisqaradi. Uchinchi chorak hisobot mavsumi aniq javob berishi kerak: AI kapital xarajatlari haqiqiy pul oqimi yaratadimi yoki portfel menejerlari texnologiya gigantlari ulushlarini faol ravishda qisqartirishi kerakmi?
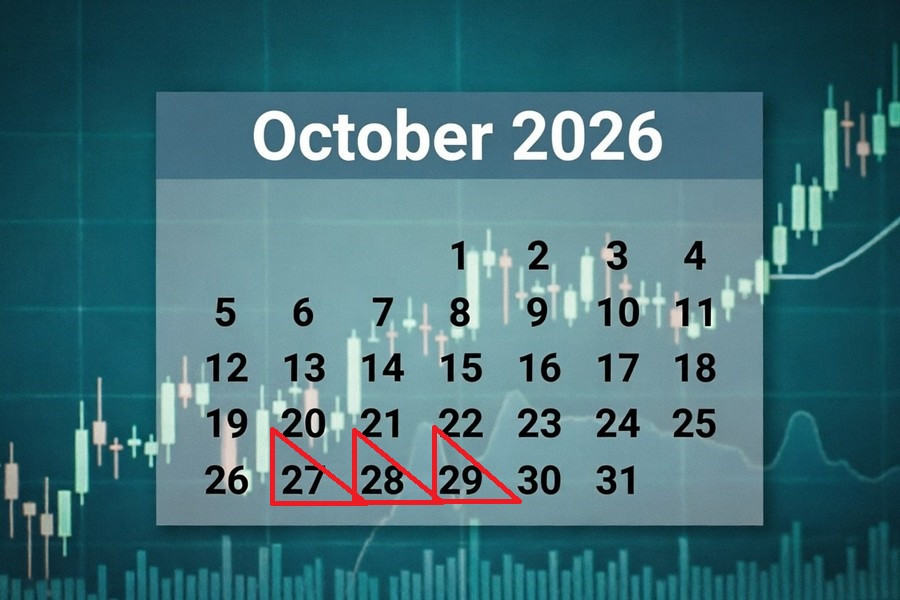
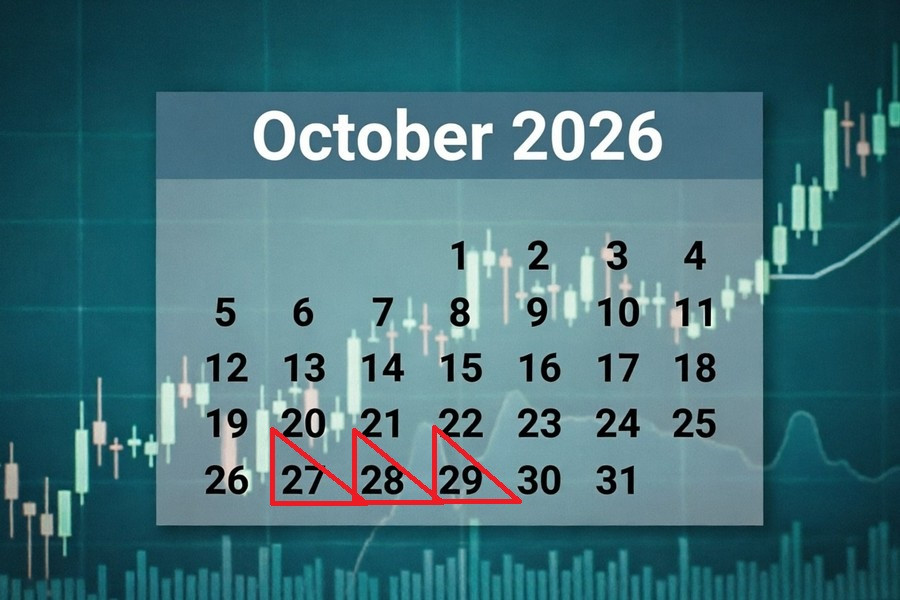
Oktyabrning so‘nggi haftasi S&P 500 uchun eng yuqori beqarorlik xavfini o‘z ichiga oladi. Treyderlar yirik kompaniyalar — Microsoft, Alphabet va Amazon hisobotlariga diqqat qaratgan. Moliyaviy natijalar e’lon qilinishi asosiy markaziy banklar yig‘ilishlari, avvalo Federal Reserve majlislariga to‘g‘ri kelmoqda. Fed raisi Kevin Varshdan har qanday “shaqolona” ohang obligatsiyalar bozorida yangi sotuv to‘lqinini qo‘zg‘ashi, G‘aznachilik obligatsiyalari rentabelligini yana oshirishi va texnologik sektor baholariga bevosita zarba berishi mumkin.
Bank of America strateglari riskdan qochish rejimi dekabrgacha saqlanib qolish ehtimoli yuqori ekanini baholamoqda. S&P 500 uchun o‘sish maydoni murakkab salbiy omillar majmuasi bilan qat’iy cheklangan:
- foyda fiksatsiyasi va AI-infratuzilma aksiyalaridagi “qizib ketgan” segmentlardan kapital chiqishi
- Yaqin Sharqdagi mojarolar tufayli xomashyo bozorlarida yuqori geosiyosiy mukofotlar
- Fedning qayta qat’iylashtirish sikliga qaytishini baholash zarurati
Qo‘shimcha xavotir manbai — yaqinlashib kelayotgan AQSh oraliq saylovlari. Uoll-strit Demokratlar g‘alabasi istiqboliga tashvish bilan qaramoqda. Qonunchilik hokimiyatining muxolifat qo‘liga o‘tishi ma’muriyatning soliq imtiyozlari va deregulatsiya bo‘yicha rejalari yo‘lini to‘sib qo‘yadi, yangi tartibga solish to‘siqlarini yuzaga keltiradi va korporativ foyda o‘sishiga bosimni kuchaytiradi.
27-oktyabr
27-oktyabr, 17:00 / AQSh — sentabr oyida yangi uylar savdosi / oldingi: 643 ming / fakt: 684 ming / prognoz: 650 ming / USDX (6 valyutadan iborat AQSh dollari indeksi) — pasayish
Avgust oyida AQShda yangi yakka tartibli uylar savdosi 6,4% ga keskin sakrab, ipoteka stavkalari balandligiga qaramay yil boshidan beri eng yuqori darajaga yetdi. Asosiy drayver – O‘rta G‘arb mintaqasi bo‘ldi, bu yerda imzolangan shartnomalar qariyb 85% ga oshdi; Janubdagi mo‘tadil o‘sish bilan birgalikda bu Shimoli-sharq va G‘arbda xarid faolligining pasayishini to‘liq qopladi. Sotilmay qolgan yangi uylar umumiy hajmi 8,5 oylik taklif darajasida shakllandi, uy-joylarning median narxi esa biroz oshib, 393 700 dollarga yetdi. Sentabr hisobotida birlamchi uy-joy bozorida talabning sezilarli sovishi aks etgan. Savdo o‘sishining sekinlashuvi AQSh dollariga bosim o‘tkazadi.
27-oktyabr, 17:00 / AQSh — Richmond Fed ishlab chiqarish indeksi (yetakchi ko‘rsatkich) oktabr uchun / oldingi: 4 / fakt: -2 / prognoz: 1 / USDX (6 valyutadan iborat AQSh dollari indeksi) — o‘sish
Beshinchi Federal Rezerv okrugi ishlab chiqarish sektoridagi biznes faolligi olti oy ichida birinchi marta sentabrda qisqarish zonasiga o‘tdi. Indeksning -2 punktgacha pasayishi real jo‘natmalar va yangi buyurtmalar bo‘yicha bir vaqtning o‘zida kuzatilgan pasayish, shuningdek, bajarilmagan shartnomalar zaxiralarining yanada qisqarishi bilan birga kechdi. Yagona ijobiy signal bandlik komponentidagi mahalliy o‘sish bo‘ldi, biroq boshqaruvning investitsiyalar va zaxiralar bo‘yicha ehtiyotkorligi keyingi olti oy uchun biznes sharoitlari kutilmalarini pasaytirdi. Tahlilchilar oktabrda faollik indeksining yana ijobiy hududga qaytishini kutmoqda. Mintaqaviy ishlab chiqarishning kutilayotgan tiklanishi dollarning mustahkamlanishini qo‘llab-quvvatlaydi.
27-oktyabr, 23:30 / AQSh — API xom neft zaxiralari / oldingi: -11,12 mln barrel / fakt: -4,93 mln barrel / prognoz: — / Brent — o‘zgaruvchan
American Petroleum Institute’ning so‘nggi tarmoq hisobotida AQSh tijorat xom neft zaxiralaridan yirik hajmdagi yechimlar davom etgani qayd etildi: 16-oktyabr bilan yakunlangan haftada zaxiralar deyarli 5 mln barrelga qisqardi, bu benzin va distillyatlar zaxiralarining bir vaqtda kamayishi bilan kuzatildi. Taklifni siquvchi qo‘shimcha omil sifatida ichki kunlik ishlab chiqarishning 300 ming barrelga qisqarishi qayd etildi, Cushing xabida esa aksincha, kichik inflou kuzatildi. Rasmiy prognozning yo‘qligi va yoqilg‘i zaxiralarining keskin kamayishi bilan bir vaqtda asosiy yetkazib berish tugunida xom neft zaxiralarining oshishi o‘rtasidagi kontrast ushbu hisobot Brent fyucherslarida o‘zgaruvchanlikni oshirishi mumkinligini anglatadi.
28-oktyabr, 03:30 / Avstraliya — sentabr uchun iste’mol narxlari indeksi (CPI) / oldingi: 3,5% / fakt: 4,0% / prognoz: 4,2% / AUD/USD — o‘sish
Avgust oyida Avstraliya iste’mol inflyatsiyasi keskin sakrab 4,0% ga yetdi, uch oy ichidagi eng yuqori darajaga chiqdi va Avstraliya Rezerv banki maqsadli koridoridan ancha yuqorida shakllandi. Asosiy impuls transport xarajatlaridan kelib chiqdi — avtomobil yoqilg‘isi narxining oshishi hamda vaqtinchalik aktsiz imtiyozlari tugashidan keyin bu ko‘rsatkich 5,6% gacha ko‘tarildi. Uy-joy sektorida ham narxlar o‘sishi 5,7% ga yetdi. Shu bilan birga, asosiy inflyatsiya ko‘rsatkichlari 3,6% darajasida qoldi va iste’mol savatining keng toifalari bo‘yicha narx bosimi saqlanib qolayotganini tasdiqladi. Sentabr relizi iste’mol narxlarining yanada tezlashuvini ko‘rsatishi kutilmoqda. Kuchli inflyatsion bosim qat’iy pul-kredit sharoitlarining davom etishi bo‘yicha kutilmalarni mustahkamlaydi va Avstraliya dollarini qo‘llab-quvvatlaydi.
28-oktyabr, 10:00 / Germaniya — noyabr uchun GfK iste’molchilar ishonch indeksi (yetakchi ko‘rsatkich) / oldingi: -26,8 / fakt: -30,6 / prognoz: -31,0 / EUR/USD — pasayish
Germaniyada iste’molchilar kayfiyatining yetakchi ko‘rsatkichi bahor oxiridan beri eng past darajaga tushdi. Asosiy yomonlashuv omili sifatida uy xo‘jaliklarining daromad kutilmalarida 16,7 punktlik keskin pasayish qayd etildi — bunga energiya narxlarining yangi o‘sish to‘lqini yuzasidan xavotirlar sabab bo‘ldi. Xo‘jaliklarning qat’iy tejash rejimiga o‘tishi 2008-yilgi inqirozdan buyon kuzatilmagan darajada jamg‘arish moyilligini oshirdi, bu esa umumiy iqtisodiy vaziyat bo‘yicha mo‘tadil ijobiy baholarga qaramay iste’mol xarajatlarini falaj qildi. Noyabr bo‘yicha konsensus kayfiyat indeksining yanada pasayishini kutmoqda. Iste’molchilar pessimizmining chuqurlashuvi yevroga bosimni kuchaytiradi.
28-oktyabr, 17:00 / AQSh — sentabr oyida ulgurji zaxiralar / oldingi: 1,4% / fakt: 0,5% / prognoz: 0,4% / USDX (6 valyutadan iborat AQSh dollari indeksi) — pasayish
Avgust oyida AQShda ulgurji zaxiralar yig‘ilishi sur’ati sezilarli darajada sekinlashdi, biroq zaxiralarni uzluksiz to‘plash jarayoni ketma-ket yetti oydan beri davom etmoqda. Ta’minot tuzilmasida sezilarli tafovut kuzatildi: metallar va avto ehtiyot qismlar bo‘yicha o‘sish kompyuter uskunalari segmentidagi pasayish bilan qoplanib ketdi, qisqa muddatli iste’mol tovarlarida esa neft mahsulotlari va farmatsevtika oqimlari kamayishi qishloq xo‘jaligi mahsulotlari inflousi bilan kompensatsiya qilindi. Sentabr oyida mutaxassislar ulgurji zaxiralar o‘sish sur’atlarining yanada pasayishini kutmoqda. Ombor aylanmasining sekinlashuvi va biznesning ehtiyotkorligi AQSh dollariga bosim o‘tkazadi.
28-oktyabr, 16:45 / 17:30 / Kanada — Bank of Canada foiz stavkasi bo‘yicha qaror va matbuot anjumani / oldingi: 2,25% / fakt: 2,25% / prognoz: 2,50% / USD/CAD — pasayish
Kanada Bankining sentabr yig‘ilishi yakunida bir kechalik asosiy foiz stavkasi bozordagi kutilmalar bilan mos ravishda 2,25% darajasida o‘zgarishsiz qoldirildi, biroq bayonot ohangi ancha qat’iylashgan tomonga siljidi. Markaziy bank II chorakda iqtisodiy faollikning umumiy yaxshilanishini qayd etdi va Yaqin Sharqdagi keskinlashuv keltirib chiqargan tashqi zarbalarga ichki iqtisodiyotning bardoshliligini ta’kidladi. Shu bilan birga, regulyator energiya narxlarining uzoq muddat yuqori darajada qolishi, Kanada davlat obligatsiyalari daromadliligining oshishi va AQSh tomonidan yana keskin savdo cheklovlari qo‘llanishi xavfi bilan bog‘liq inflyatsion xatarlar bo‘yicha oshgan xavotirlar haqida signal berdi. Bosh inflyatsiya ko‘rsatkichlari hanuz maqsadga yaqin bo‘lsa-da, pul-kredit siyosati uchun mas’ul organlar narx bosimi yanada kuchaysa, choralar ko‘rilishi mumkinligini ochiq aytib o‘tdi. Yaqinlashib kelayotgan qaror Kanada regulyatori tomonidan foiz stavkasini oshirish ssenariysini o‘z ichiga olmoqda. Pul-kredit siyosatini qat’iylashtirish kutilmalari Kanada dollarini sezilarli qo‘llab-quvvatlaydi.
28 oktabr, 17:30 / AQSh — EIA xom neft zaxiralari / oldingi: -8,557 mln bbl / amaldagi: -3,061 mln bbl / prognoz: -0,300 mln bbl / Brent — o‘sishda
AQSh Energetika axborot boshqarmasining haftalik hisobotida tijorat xom neft zaxiralarining navbatdagi sezilarli qisqarishi qayd etildi: 16 oktabrda yakunlangan hafta davomida zaxiralar tahlillarning dastlabki baholaridan ancha yuqori darajada — 3 million barrelga ko‘proqqa kamaydi. Bunga qayta ishlash hajmining biroz oshishi fonida benzin zaxiralaridan deyarli 3 million barrel faol yechib olinishi sabab bo‘ldi, bu esa Cushing taqsimot markazida mahalliy zaxira o‘sishi va dizel yoqilg‘isi zaxiralari oshishini to‘liq qopladi. Ichki bozorning jismoniy muvozanati uglevodorodlarning sof importi kuniga 837 ming barrelga ko‘payganiga qaramay, tarangligicha qoldi. So‘nggi hisobotda tahlilchilar xom neft zaxiralarining kamayish tendensiyasi davom etishini kutishmoqda. Tijorat zaxiralarining uzluksiz qisqarishi Brent narxlarini qo‘llab-quvvatlaydi.
28 oktabr, 21:00 / 21:30 / AQSh — FOMC foiz stavkasi bo‘yicha qarori va matbuot anjumani / oldingi: 3,75% / amaldagi: 4,00% / prognoz: 4,00% / USDX (6 valyutali AQSh dollari indeksi) — o‘sishda
Federal rezerv rahbariyatining bayonotlari regulyatorning inflyatsion bosimlarga qarshi kurashishga qat’iy sodiqligini tasdiqladi. Fed raisi Kevin Warsh XVF sammitida yaqinlashib kelayotgan qarorlar bo‘yicha aniq ishoralar qilishdan tiyilgan bo‘lsa-da, u makroiqtisodiy manzaraga bergan bahosida inflyatsiya noqulay darajada yuqori sharoitda pul-kredit siyosatini qat’iy darajada ushlab turishga tayyorlikni bildirdi. O‘tgan oyda federal fondlar stavkasini 3,75–4,00% diapazoniga oshirish — 2023 yildan buyon birinchi bunday qadam — qo‘mitaning barcha a’zolari tomonidan bir ovozdan qo‘llab-quvvatlandi va bozorlar hali ham yuqori qarz olish qiymatini narxlashda davom etmoqda. Yaqinlashayotgan qarorda stavka ushbu yuqori darajada saqlab qolinishi kutilmoqda. Qat’iy (hawkish) pul-kredit pozitsiyasini tasdiqlash AQSh dollarini qo‘llab-quvvatlaydi.
29 oktabr
29 oktabr, 02:01 / Buyuk Britaniya — avgust oyi avtomobil ishlab chiqarishi / oldingi: -1,2% / amaldagi: -10,6% / prognoz: -8,0% / GBP/USD — pasayishda Avgust oyi bo‘yicha Buyuk Britaniya avtomobilsozlik tarmog‘i ma’lumotlari yo‘lovchi avtomobillar ishlab chiqarishining 6,1% ga o‘sishi hisobiga mahalliy tiklanishni aks ettirdi, bu esa iyuldagi chuqur pasayishni vaqtincha qopladi. O‘sish ichki talab va AQSh, Yaponiya hamda Avstraliyaga eksportning ko‘payishi hisobiga ta’minlandi, biroq Buyuk Britaniya eksportining yarmidan ko‘pini tashkil etuvchi asosiy Yevropa bozori 7,4% ga, Xitoyga eksport esa 15% ga kamaydi. Yirik avtomobil ishlab chiqaruvchilarning katta investitsiyalariga qaramay, SMMT sanoat uyushmasi Buyuk Britaniyaning Yevropa Ittifoqi bozoriga kirishini cheklashi mumkin bo‘lgan "Made in Europe" dasturi doirasidagi Yevropa proteksionistik tashabbuslari borasida jiddiy xavotir bildirdi. Yaqinlashib kelayotgan hisobot sektorda pasayish saqlanib qolishini nazarda tutadi. Buyuk Britaniya ishlab chiqaruvchilari uchun tartibga solish va savdo to‘siqlarining kuchayishi funt sterlingiga bosim o‘tkazadi.
29 oktabr, 15:30 / Kanada — avgust oyi ish haqi / oldingi: 3,30% / amaldagi: 3,39% / prognoz: 3,20% / USD/CAD — o‘sishda
Kanadada o‘rtacha ish haqi o‘sishi uzoq muddatli tarixiy me’yor bo‘lgan 2,5% atrofidagi darajadan yuqorida saqlanib qolmoqda. Ish haqlarining barqarorligi ichki iste’mol talabini qo‘llab-quvvatlab, yuqori qarz stavkalari uy xo‘jaliklari byudjetlariga ko‘rsatadigan ta’sirini qisman yumshatmoqda. Avgust hisobotida konsensus ish haqi o‘sishining sekinlashishini kutmoqda. Ish haqi dinamikasining sovishi inflyatsiyaga olib keluvchi bosimlarni pasaytiradi va Kanada dollariga bosim qilib, USD/CAD juftligini yuqoriga surishi mumkin.
29 oktabr, 15:30 / AQSh — III chorak YaIM (dastlabki) / oldingi: 2,5% / amaldagi: 2,2% / prognoz: 3,2% / USDX (6 valyutali AQSh dollari indeksi) — o‘sishda
AQSh iqtisodiyoti II chorakda 2,2% lik barqaror o‘sishni namoyish etdi, bu xususiy investitsiyalar, davlat xarajatlari va iste’mol faolligi bo‘yicha kiritilgan tuzatishlardan so‘ng sezilarli yaxshilanishni aks ettirdi. O‘sishning asosiy drayverlari tijorat ko‘chmas mulkiga va IT sanoati uchun ma’lumotlar markazlariga kiritilgan investitsiyalar, shuningdek, ijaraga berish va moliyaviy xizmatlar bo‘lib, ular ombor-logistika va chakana savdodagi zaifliklarni to‘liq qopladi. Tahlilchilar III chorakda iqtisodiy o‘sishning sezilarli tezlashishini kutishmoqda. Biznes faolligining keng qamrovli kengayishi AQSh dollariga kuchli qo‘llab-quvvatlov beradi.
29 oktabr, 15:30 / AQSh — III chorak YaIM deflyatori / oldingi: 3,7% / amaldagi: 3,6% / prognoz: 6,4% / USDX (6 valyutali AQSh dollari indeksi) — o‘sishda
AQSh YaIM narx deflyatori milliy ishlab chiqarish tarkibida narxlar bosimining kuchli o‘sishini, xomashyo va oraliq mahsulotlar narxlarining yuqoriligi fonida avvalgi davrlardan sezilarli darajada ilgarilab ketganini ko‘rsatmoqda. Ushbu keng qamrovli narx ko‘rsatkichi barqaror o‘sib borayotgani ishlab chiqarish tannarxining oshishi iste’molchilar va biznesga faol tarzda o‘tkazilayotganini tasdiqlaydi. Bozorlar III chorakda deflyatorning keskin oshishini kutmoqda. Iqtisodiyot bo‘ylab kuchaygan narx bosimi qat’iy pul-kredit siyosati davom etishi ehtimolini oshiradi va dollarning mustahkamlanishiga xizmat qiladi.
29 oktabr, 15:30 / AQSh — sentabr oyi shaxsiy daromadlari (oyma-oy) / oldingi: 0,2% / amaldagi: 0,3% / prognoz: 0,2% / USDX (6 valyutali AQSh dollari indeksi) — pasayishda
Avgust oyida shaxsiy daromadlar 0,2% ga mo‘‘tadil o‘sdi, bu uy xo‘jaliklari tushumlarining bosqichma-bosqich sekinlashuvini aks ettirdi. Asosiy o‘sish xususiy sektordagi ish haqi to‘lovlari va davlat ijtimoiy transferlari hisobiga yuzaga keldi, inflyatsiya inobatga olingan real ixtiyoriy daromadlar esa o‘sish ko‘rsatmadi, bu uy xo‘jaliklarining xarid qobiliyati to‘xtab qolganini anglatadi. Sentabr prognozi ham sust daromad o‘sishini nazarda tutadi. Uy xo‘jaliklari daromadlari dinamikasining sekinlashuvi AQSh dollariga bosim o‘tkazadi.
29 oktabr, 15:30 / AQSh — sentabr oyi shaxsiy xarajatlari (oyma-oy) / oldingi: 0,1% / amaldagi: 0,9% / prognoz: 0,5% / USDX (6 valyutali AQSh dollari indeksi) — pasayishda
AQSh iste’mol xarajatlari avgust oyida keskin oshib, qariyb 191 milliard dollarga ko‘paydi va bahordan buyon eng kuchli kengayishni qayd etdi. Asosiy drayverlar avtomobil yoqilg‘isi va energiyaga, kundalik tovarlarga, shuningdek, ovqatlanish va sog‘liqni saqlash kabi xizmatlarga xarajatlarning ko‘payishi bo‘ldi, bu narxlar o‘sishi inobatga olinganda ham real iste’molni qo‘llab-quvvatladi. Sentabr hisobotida iste’mol faolligining sezilarli sovishi kutilmoqda. Uy xo‘jaliklari xarajatlarining sekinlashuvi AQSh dollariga bosim qiladi.
29 oktabr, 15:30 / AQSh — dastlabki ishsizlik nafaqasi arizalari / oldingi: 200 ming / amaldagi: 190 ming / prognoz: 200 ming / USDX (6 valyutali AQSh dollari indeksi) — pasayishda
Oktabr o‘rtalarida ishsizlik bo‘yicha dastlabki arizalar uch oy ichidagi eng past darajaga tushdi, bu yuqori korporativ rentabellik sharoitida mehnat bozorining barqarorligini tasdiqladi. Ish beruvchilar Yaqin Sharqdagi geosiyosiy keskinlik, savdo siyosatidagi noaniqlik va energiya xarajatlarining oshishiga qaramay, shtatlarni qisqartirishga ehtiyotkorona yondashmoqda, biroq davom etayotgan arizalar sonining biroz ko‘payishi ishini yo‘qotganlar uchun qayta bandlikka erishish davri cho‘zilayotganiga ishora qiladi. Yaqinlashayotgan hisobot dastlabki arizalar ko‘rsatkichi oshishni boshlashini kutmoqda. Mehnat bozori ko‘rsatkichlarining zaiflashishiga doir dastlabki belgilar AQSh dollariga bosim o‘tkazadi.
29 oktabr, 15:30 / AQSh — sentabr oyi shaxsiy iste’mol xarajatlari (PCE) narx indeksi / oldingi: 3,7% / amaldagi: 3,4% / prognoz: 3,6% / USDX (6 valyutali AQSh dollari indeksi) — o‘sishda
Avgust oyida umumiy PCE inflyatsiyasi avvalgi darajada saqlanib qoldi va bozor kutilmalaridan past bo‘ldi. Oziq-ovqat va energiyadagi o‘zgaruvchan toifalarni istisno qiluvchi bazaviy PCE 3,0% darajasida o‘zgarmadi. Shunga qaramay, Federal rezerv afzal ko‘radigan ushbu inflyatsiya ko‘rsatkichi 2021 yildan beri 2% lik maqsaddan doimiy ravishda yuqorida saqlanib kelmoqda, bu iste’mol savatidagi narxlarning chuqur tarkibiy qotib qolganligini ko‘rsatadi. Sentabr hisobotida bazaviy inflyatsiyaning qayta tezlashishi kutilmoqda. Bazaviy indeksning o‘sishi qat’iy pul-kredit pozitsiyasini saqlab qolish tarafdorlari dalillarini kuchaytiradi va AQSh dollarini qo‘llab-quvvatlaydi.
29 oktabr, 16:15 / 16:45 / Yevrozona — ECB foiz stavkasi bo‘yicha qarori va matbuot anjumani / oldingi: 2,40% / amaldagi: 2,65% / prognoz: 2,65% / EUR/USD — o‘sishda
Yevropa Markaziy bankining sentabr oyi qarori 2023 yildan beri birinchi marta stavkani oshirish bo‘lib, bu blok uchun yuqoriga yo‘nalgan inflyatsion xatarlarning ustunligini aks ettirdi. ECB Yaqin Sharqdagi mojaro va Sharqiy Yevropadagi harbiy harakatlar keltirib chiqargan geosiyosiy noaniqlik sharoitida manevr qilish imkoniyatini saqlab qolish maqsadida kelgusida qarz olish qiymati bo‘yicha juda qat’iy yo‘l-yo‘riqlardan tiyildi. Joriy depozit stavkasi taxminan neytral deb baholangan bo‘lsa-da, bank narx bosimi ko‘lami bilan mos ravishda harakat qilishga tayyor ekanini tasdiqladi. Yaqinlashib kelayotgan qarorda asosiy stavka yuqori darajada saqlanib qolishi kutilmoqda. Valyuta blokida qat’iy moliyaviy sharoitlarning saqlanishi yevroni qo‘llab-quvvatlaydi.
28 oktabr, 17:30 / Kanada — Kanada Banki gubernatori Tiff Macklem nutqi / USD/CAD
28 oktabr, 21:30 / AQSh — Fed raisi Kevin Warsh nutqi / USDX 29 oktabr, 16:45 / Yevrozona — ECB prezidenti Christine Lagarde nutqi / EUR/USD 29 oktabr, 20:50 / Yevrozona — ECB Ijroiya kengashi a’zosi Piero Cipollone nutqi / EUR/USD Shu kunlarda markaziy banklarning yuqori lavozimli amaldorlari chiqishlari ham rejalashtirilgan. Ularning izohlariga ko‘ra, kelgusidagi siyosiy niyatlar haqida ishoralar berilishi mumkinligi sababli, bunday nutqlar odatda valyuta bozorlarida o‘zgaruvchanlikni kuchaytiradi.