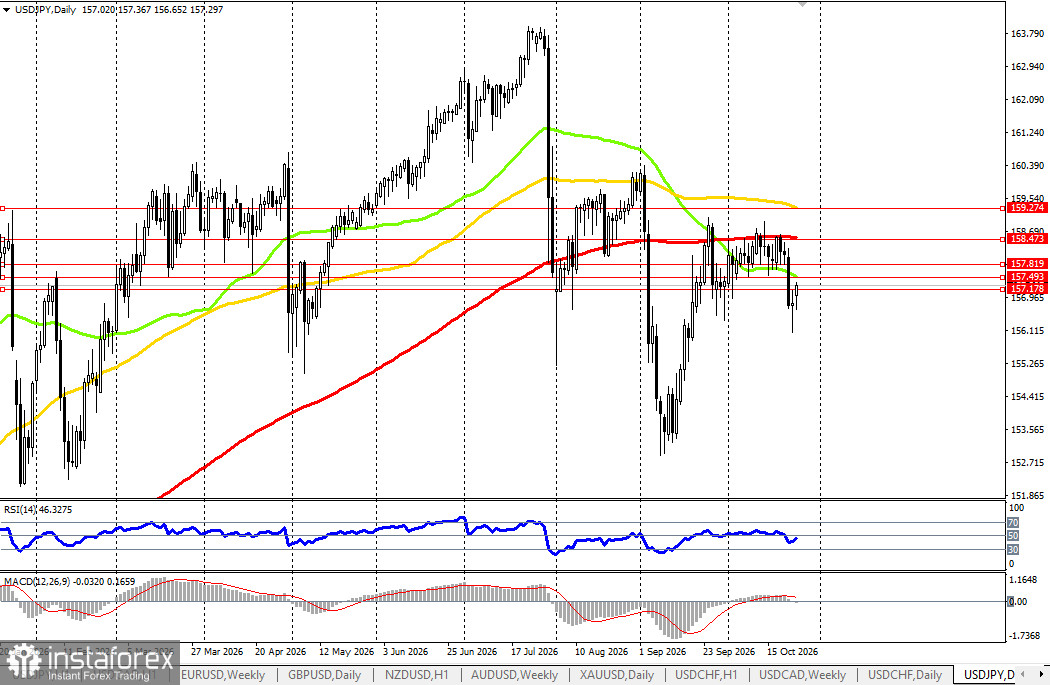
USD/JPY diperdagangkan di sekitar 157,29, menguat dari level terendah minggu lalu di dekat 156,10. Seminggu sebelumnya, pasangan ini sempat naik ke 158,68, tetapi kemudian merosot di tengah aliran risk-off. Dalam tiga bulan terakhir, USD/JPY belum sekalipun mampu bertahan lama di atas 160,00. Alasannya bukan semata karena kekuatan pasar: Kementerian Keuangan Jepang, Kementerian Keuangan AS, dan Bank of Japan aktif, dan BoJ sedang menaikkan suku bunga dengan laju tercepat dalam beberapa dekade.
Bank of Japan: jeda bernada hawkish sebelum Desember
Bank of Japan menaikkan suku bunga pada Juni dan September hingga 1,25%—dua kenaikan dalam tiga bulan, laju pengetatan tercepat sejak 1990. Suku bunga kebijakan kini telah memasuki kisaran netral yang diperkirakan BoJ di 1,1–2,5%. Tidak ada perubahan yang diantisipasi pada pertemuan 29–30 Oktober, tetapi nadanya mungkin hawkish. Reuters melaporkan bahwa BoJ untuk pertama kalinya sejak 2013 mungkin akan mengakui bahwa target inflasi 2% telah tercapai dan menyoroti risiko ke atas. Harga energi dan yen yang lemah, yang membuat impor lebih mahal, menambah tekanan harga: inflasi tahunan Tokyo naik menjadi 2,7% pada September dari 1,9% pada Agustus. Ekspektasi pasar telah berubah tajam: survei Bloomberg menunjukkan bahwa 83% ekonom kini memperkirakan kenaikan suku bunga pada Desember (vs 35% sebulan sebelumnya), dan 67% memperkirakan pengetatan per kuartal. Suku bunga puncak median diproyeksikan di 1,75%. Morgan Stanley MUFG menyebut keputusan yang akan datang sebagai "jeda hawkish", sementara Daiwa Institute memperkirakan kenaikan pada Desember dan Maret.
Pemerintah Jepang: intervensi dan kebijakan
Penahan utama bagi USD/JPY adalah risiko intervensi. Pada 2026, Kementerian Keuangan Jepang telah menghabiskan lebih dari £27 triliun untuk menopang yen, termasuk rekor £15,4 triliun (sekitar $97 miliar) dari 30 Juli hingga 26 Agustus. Pada 31 Juli, Jepang dan AS melakukan intervensi bersama pertama sejak 1998. Menteri Keuangan Satsuki Katayama mengatakan bahwa aksi tersebut menargetkan "volatilitas berlebihan dan pergerakan tidak beraturan" pada yen. Otoritas tidak memublikasikan "batas merah" resmi, tetapi pasar memperlakukan level 160,00 sebagai ambang di mana intervensi menjadi mungkin. Faktor AS juga penting: Presiden Trump membahas lemahnya yen dengan Perdana Menteri Sanae Takaichi, dan Menteri Keuangan AS Scott Bessent mendukung yen yang lebih kuat.
Takaichi dikenal sebagai pendukung kebijakan dovish, tetapi setelah komentar Bessent kabinetnya menyatakan bahwa mereka tidak mengejar reflasi. Prediksi Bloomberg menunjukkan sekitar dua pertiga ekonom menilai bahwa pemerintah telah melunakkan penolakannya terhadap kenaikan suku bunga. MUFG Securities menilai bahwa kantor perdana menteri tidak akan menyambut kenaikan baru, tetapi dapat menerimanya secara diam-diam demi menjaga hubungan dengan AS. Komentar hati-hati dari Menteri Kebijakan Ekonomi dan Fiskal Minoru Kiuchi pada 23 Oktober dibaca sebagai argumen agar tidak tergesa-gesa untuk memperketat kebijakan, dan pasangan ini sempat rebound dari level terendah.
AS: Fed menjaga keunggulan USD.
Fed menaikkan suku bunga pada September ke 3,75–4,00%, dan dalam jajak pendapat Reuters terhadap 100 ekonom, 94 di antaranya memperkirakan bahwa Fed akan menahan suku bunga pada pertemuan 28 Oktober. Namun, pasar memperhitungkan sekitar 80% peluang kenaikan suku bunga pada Desember ke dalam harga. Inflasi tahunan AS naik menjadi 3,7% pada September, dan konsensus untuk indikator PCE—ukuran inflasi pilihan Fed—pada 29 Oktober berada di 3,6% (inti 3,1%). Ketua Fed Kevin Warsh belum berkomitmen pada hasil tertentu, tetapi argumen untuk menghentikan pengetatan semakin melemah.
Faktor penahan bagi dolar adalah turunnya imbal hasil Treasury: imbal hasil 10 tahun sempat turun di bawah 5% ke sekitar 4,97% pada Senin, dan indeks dolar berada dekat 101,64. Harga Brent melemah menuju $115/barel seiring laporan mediasi Qatar dengan Iran.
Risiko fiskal
Utang publik Jepang melebihi 200% dari PDB; rasio AS sekitar 124% dari PDB. Bagi Jepang, utang tinggi membuat kenaikan suku bunga mahal bagi anggaran dan menjelaskan sikap hati-hati pemerintah. Bagi AS, imbal hasil 30 tahun di atas 5,3% dan pemilu paruh waktu 3 November menambah ketidakpastian. Untuk saat ini, pasar memandang risiko fiskal AS tidak seekstrem dua ancaman berupa pengetatan BoJ dan potensi intervensi Jepang.
Perbedaan suku bunga
Selisih antara batas atas Fed (4,00%) dan suku bunga BoJ (1,25%) adalah 275 bps. Jika keduanya naik pada Desember, perbedaan tersebut akan bertahan. Selisih ini baru akan menyempit jika BoJ terus menaikkan suku bunga per kuartal sementara Fed jeda. Karena itu carry trade—meminjam dalam yen untuk diinvestasikan ke aset dolar—tetap menguntungkan dan menopang pasangan ini, sementara intervensi dan meningkatnya ekspektasi kenaikan suku bunga BoJ membatasi kenaikan.
Apa yang dapat mengubah gambaran?
Faktor yang akan mendukung yen (mendorong USD/JPY turun):
- Pengakuan BoJ pada 30 Okt bahwa inflasi 2% telah tercapai dan sinyal kemungkinan kenaikan pada Desember;
- nada dovish dari Kevin Warsh pada 28 Okt dan data PCE yang lebih lembut;
- kembalinya sentimen risk-off — koreksi saham teknologi atau eskalasi di Timur Tengah;
- USD/JPY mendekati 160,00 dan peringatan baru dari Kementerian Keuangan Jepang.
Faktor yang akan mendukung dolar (mendorong USD/JPY naik):
- konfirmasi kenaikan suku bunga Fed pada Desember dan PCE di atas ekspektasi; - nada hati-hati dari BoJ tanpa sinyal kenaikan Desember; - tekanan dari pemerintah Jepang untuk memperlambat pengetatan.
Gambaran teknikal—resistance 157,80–158,10
Pada grafik harian, harga berada di bawah ketiga EMA: EMA50 (157,493), EMA200 (158,473), dan EMA100 (159,274). Pada grafik mingguan tren naik masih bertahan: harga berada di atas EMA100 (153,716) dan EMA200 (149,731). Resistance terdekat berada di 157,49, lalu koridor 157,80–158,10, di mana EMA dari tiga time frame berkumpul. Support: 157,18 dan level terendah minggu lalu di 156,10.
Kesimpulan
USD/JPY terjepit antara dua kekuatan. Selisih suku bunga 275 bps dan Fed yang hawkish mendukung dolar, sementara pengetatan BoJ yang dipercepat, risiko intervensi dekat 160,00, dan permintaan safe-haven terhadap yen menarik pasangan ini lebih rendah. Membeli USD/JPY di level saat ini berarti bertaruh bahwa Fed akan lebih agresif daripada BoJ dan batas intervensi tidak akan diterapkan. Menjual berarti mengabaikan fakta bahwa yen masih menjadi mata uang pendanaan dan tren jangka panjang masih naik.
Minggu ini bersifat menentukan: 28 Okt — Fed dan konferensi pers Warsh; 29 Okt — PDB dan PCE AS; 30 Okt — keputusan BoJ. Jika BoJ mengonfirmasi inflasi telah tercapai dan Fed melunakkan nada, pasangan ini akan berada di bawah tekanan menurun. Sampai saat itu — pola wait and see.
Materi ini hanya untuk tujuan informasi dan analisis dan bukan merupakan nasihat investasi individual.